Precio celulosa BHKP cuarto semestre 2026.
En nuestro análisis sobre el precio de la celulosa BHKP en 2026, publicado antes de comenzar el año, planteábamos una cuestión muy concreta: si 2025 había marcado el suelo del ciclo y 2026 podía convertirse en el inicio de una recuperación de la celulosa de fibra corta. precio celulosa BHKP cuarto semestre 2026
Nueve meses después ya podemos contrastar aquella previsión con datos reales.
La conclusión es que la recuperación ha tardado más de lo esperado, pero durante agosto han aparecido las señales más claras hasta ahora de que la BHKP puede estar formando un suelo de mercado. China ha estabilizado precios después de las caídas, Suzano intenta aplicar una subida de 20 USD/t en Asia, se ha retirado capacidad mundial de producción y la curva de futuros vuelve a anticipar precios superiores para el cuarto trimestre de 2026 y comienzos de 2027. precio celulosa BHKP cuarto semestre 2026
Nuestra lectura para septiembre es, por tanto, neutral-alcista. Todavía no existe un nuevo ciclo alcista confirmado, pero el riesgo de nuevas caídas importantes se ha reducido considerablemente.
Y esto tiene una consecuencia directa para Galicia: si la recuperación internacional de la BHKP se consolida, aumentará progresivamente la capacidad de las fábricas ibéricas para competir por

Agosto confirma el suelo de la BHKP y el mercado empieza a mirar hacia el cuarto trimestre
El mercado internacional de la celulosa de fibra corta termina agosto de 2026 en una posición sensiblemente mejor que la que mostraba al comienzo del verano. No estamos todavía ante un nuevo ciclo alcista consolidado, pero varias piezas empiezan a encajar en la misma dirección: estabilización de los precios en China, reducción efectiva de oferta mundial, mejora de los resultados de los principales productores y una curva de futuros que vuelve a mostrar pendiente positiva.
La señal más importante llegó precisamente en los últimos días del mes. Suzano comunicó a sus clientes asiáticos una subida de 20 USD por tonelada para septiembre, el primer incremento anunciado para Asia desde abril. Según los analistas citados por Reuters, el movimiento refuerza la idea de que la BHKP de eucalipto habría encontrado un suelo alrededor de 550 USD/t, y que, si el incremento se consolida, los precios podrían desplazarse hacia 580-590 USD/t.
Para el mercado gallego del eucalipto esto no significa todavía una subida automática del precio de la madera, pero sí supone una señal bastante más favorable que la que teníamos hace dos o tres meses.
Los principales indicadores al cierre de agosto
| Indicador | USD/t | Lectura |
|---|---|---|
| BHKP China Net NOREXECO agosto | 563,52 | Zona de suelo |
| BHKP China Q4 2026 | 580 | Recuperación moderada |
| BHKP China Q1 2027 | 608 | Tendencia alcista |
| BHKP China 2027 | 615 | Consolidación |
| BEK Europa septiembre | 615 | Spot/futuro europeo |
| BEK Europa Q4 2026 | 630 | Mejora |
| BEK Europa Q1 2027 | 650 | Recuperación progresiva |
| NBSK Europa septiembre | 725 | Fibra larga mantiene prima |
| NBSK Europa Q1 2027 | 763 | Pendiente positiva |
Los precios son referencias de contratos financieros de NOREXECO al cierre del 28 de agosto. La curva resulta especialmente interesante. El mercado valora la BHKP China de agosto en 563,52 USD/t, pero sitúa el cuarto trimestre en 580 USD/t y el primer trimestre de 2027 en 608 USD/t. Esto supone aproximadamente un +2,9 % y +7,9 %, respectivamente, frente al nivel de agosto. En Europa ocurre algo parecido, desde 615 USD/t para septiembre hasta 650 USD/t para el primer trimestre de 2027.
No es una previsión infalible. Los futuros reflejan las expectativas actuales del mercado. Pero la pendiente ha dejado de apuntar hacia abajo, y eso probablemente sea más importante ahora mismo que el precio absoluto.
China sigue siendo la clave
China volvió a marcar el ritmo durante agosto.
La primera mitad del mes fue débil. Fastmarkets situaba el BHK de eucalipto sudamericano importado en aproximadamente 560-570 USD/t, mientras el mercado de reventa se encontraba alrededor de 549 USD/t. El índice PIX BHKP China se encontraba el 14 de agosto en 562,81 USD/t, prácticamente estable semanalmente pero todavía un 14,1 % por encima de un año antes.
SunSirs describe bien lo sucedido durante el mes. Los precios comenzaron agosto todavía en niveles bajos, descendieron inicialmente y posteriormente recuperaron terreno. En la última parte del mes la lectura pasó de bajista a una situación de mayor estabilidad y cierto sesgo alcista.
Es precisamente esta recuperación del mercado secundario chino la que ha permitido a Suzano intentar nuevamente elevar precios.
El movimiento tiene importancia porque los grandes productores no suelen anunciar incrementos si consideran que los compradores disponen de abundante alternativa de suministro. Que Suzano intente trasladar +20 USD/t significa que, al menos desde el lado del productor, se considera que el balance entre oferta y demanda está mejorando.

La oferta mundial empieza a hacer el trabajo que no hizo la demanda
Aquí está probablemente la principal explicación del cambio.
Rabobank calcula que durante 2026 se han retirado del mercado más de 2,2 millones de toneladas de capacidad de fibra corta como consecuencia de paradas, cierres, conversiones de fábricas y reducciones operativas.
El banco considera que los fundamentos de corto plazo para la fibra corta BHKP/BEK son relativamente favorables y espera que la recuperación de precios gane fuerza durante el cuarto trimestre.
Es un cambio importante respecto a la situación de comienzos de año.
En junio, Rabobank ya estimaba que los inventarios mundiales de BHKP se encontraban aproximadamente tres días por debajo del nivel considerado de equilibrio, mientras que la fibra larga BSKP mantenía alrededor de diez días de oferta por encima de ese equilibrio. Entonces proyectaba un mínimo de alrededor de 570 USD/t durante agosto y una recuperación posterior en el cuarto trimestre.
Agosto ha terminado bastante cerca de ese escenario.
La demanda china continúa sin ser extraordinaria. El crecimiento económico es menor que en ciclos anteriores y China está aumentando su capacidad integrada de producción. Pero el mercado ya no necesita un gran crecimiento de demanda para subir. Si la oferta efectiva continúa reduciéndose, basta con que la demanda se mantenga estable.

Los productores empiezan a reflejar la mejora
Los resultados empresariales publicados durante agosto refuerzan esta interpretación.
Suzano vendió 2,897 millones de toneladas de celulosa en el segundo trimestre. Su precio neto medio fue de 599 USD/t, y en los mercados de exportación alcanzó 601 USD/t, un 7 % más que durante el primer trimestre y un 8 % por encima del segundo trimestre de 2025.
CMPC muestra prácticamente la misma fotografía. Su precio medio de fibra corta alcanzó aproximadamente 600 USD/t, un 7 % más que en el trimestre anterior y un 9 % por encima del año anterior.
En Europa también aparecen signos de mejora operativa. Ence volvió a beneficio durante el segundo trimestre, con un EBITDA consolidado de 27 millones de euros y una fuerte reducción de su cash cost de celulosa hasta 455 €/t. La compañía atribuyó expresamente parte de la mejora a la recuperación del ciclo de precios de la celulosa.
UPM incrementó un 71 % su EBIT comparable durante el segundo trimestre y Navigator había comunicado también una mejora significativa de sus resultados. No toda esta evolución procede exclusivamente de la celulosa, pero el sector está financieramente más saneado que durante el valle del ciclo.

Cuidado al comparar los precios europeos
Existe además una cuestión metodológica importante.
Desde enero de 2026, los contratos europeos de NOREXECO dejaron de utilizar como referencia el antiguo esquema y pasaron a liquidarse contra los nuevos precios spot de BEK y NBSK de Fastmarkets. Por eso no debe compararse directamente un futuro BEK Europa de aproximadamente 615 USD/t con índices PIX BHKP europeos brutos que pueden superar ampliamente los 1.000 USD/t.
Son referencias comerciales diferentes.
Esto explica algunas aparentes contradicciones que pueden encontrarse al consultar distintas publicaciones del mercado.
La bolsa todavía no confirma una euforia en celulosa
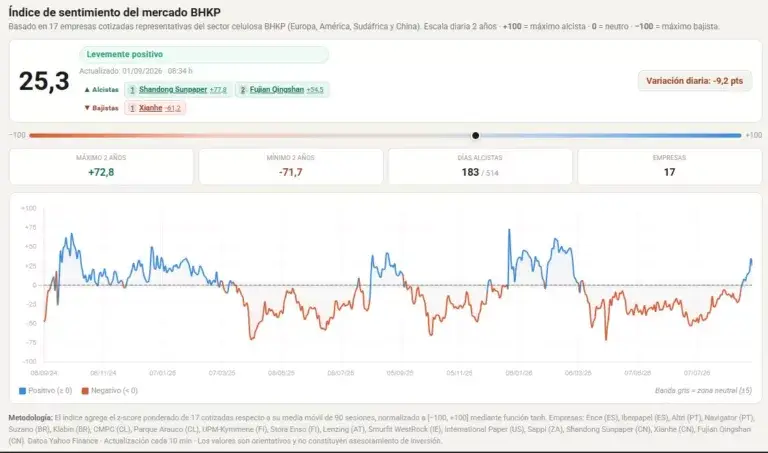
El indicador bursátil de Maderera Frouxeira proporciona una lectura complementaria.
El índice de sentimiento BHKP, construido a partir de 17 compañías internacionales vinculadas a la celulosa, terminó el 31 de agosto en aproximadamente +5,2 puntos, es decir, apenas en terreno positivo.
Durante la última semana del mes Suzano avanzó aproximadamente un 5,1 %, mientras que en la Península Ibérica Ence subió un 0,39 %, Navigator un 0,93 %, Altri permaneció prácticamente plana e Iberpapel retrocedió un 0,82 %.
Es una lectura interesante porque evita caer en un exceso de optimismo.
El mercado físico está mostrando signos de recuperación, pero las bolsas todavía no están descontando un gran ciclo alcista de beneficios. Esto encaja con nuestra interpretación: estamos probablemente en la salida del suelo, no todavía en la parte fuerte del ciclo.


Qué esperamos para septiembre y el cuarto trimestre
Nuestro escenario central ha mejorado.
La zona de 550-570 USD/t en China parece haber funcionado como soporte para la BHKP de eucalipto. La subida anunciada por Suzano permite intentar trasladar el mercado hacia 580-590 USD/t durante septiembre.
El siguiente nivel relevante será 600 USD/t.
La curva de NOREXECO ya sitúa el primer trimestre de 2027 alrededor de 608 USD/t en China y 650 USD/t para BEK Europa. La reducción de oferta señalada por Rabobank y los inventarios relativamente ajustados de fibra corta hacen razonable pensar que el cuarto trimestre puede ser mejor que el tercero.
El principal riesgo continúa siendo China. Una demanda débil de papel y tissue o una nueva acumulación de inventarios podría retrasar la subida. Fastmarkets observó durante agosto que el mercado chino de tissue continuaba afectado por demanda estacional débil y sobreoferta, aunque ya aparecían expectativas de reposición de inventarios después de mediados de mes.
Por tanto, nuestro escenario para septiembre es moderadamente alcista, pero todavía prudente.
Qué significa para el precio del eucalipto en Galicia
El precio internacional de la BHKP no se transmite inmediatamente al propietario forestal. Existe un desfase entre la recuperación de los márgenes de las fábricas, sus necesidades de aprovisionamiento y la competencia por la madera.
Para septiembre mantendríamos de momento estas referencias sin cambios.
La recuperación de la BHKP que está apareciendo ahora todavía no justifica, por sí sola, elevar el precio de compra de madera en Galicia. Sí reduce claramente el riesgo de una corrección bajista y aumenta la probabilidad de que las fábricas vuelvan a competir con mayor intensidad por fibra si la recuperación internacional continúa durante septiembre y octubre.
Para el propietario forestal, por tanto, la situación es más favorable que hace tres meses.
A modo de conclusión.
Agosto puede terminar siendo el mes en el que el mercado de BHKP dejó de buscar el suelo y empezó a construir la recuperación.
China ha defendido la zona de 550-570 USD/t. Suzano intenta una subida de 20 USD/t. Los principales productores están obteniendo mejores precios medios. Más de 2 millones de toneladas de oferta de fibra corta han salido temporal o definitivamente del mercado. Los inventarios de BHKP son mucho más ajustados que los de fibra larga y la curva de futuros vuelve a ser ascendente.
Todavía falta una confirmación decisiva: que los 580-590 USD/t se consoliden en China durante septiembre y que el mercado sea capaz posteriormente de superar los 600 USD/t.
Si ocurre, el cuarto trimestre de 2026 puede marcar el comienzo de una fase bastante más favorable para la BHKP.
Y para Galicia eso importa.
La fortaleza de la industria de celulosa es la que sostiene buena parte de la demanda del eucalipto gallego. Un mercado internacional de fibra corta más equilibrado mejora la competitividad de las fábricas ibéricas y, con cierto retraso, aumenta su capacidad para competir por madera.
Indicador FMF septiembre 2026
BHKP internacional — Moderadamente alcista
China — Formando suelo y comenzando recuperación
Oferta mundial — Favorable por reducción de capacidad efectiva
Bolsa sectorial — Neutral a ligeramente positiva
Precio del eucalipto en Galicia — Estable, con riesgo bajista decreciente
Perspectiva Q4 2026 — Positiva
La señal que vigilar durante septiembre será muy concreta: si la subida de 20 USD/t anunciada por Suzano se convierte en precio efectivo y la BHKP China entra de forma estable en la zona de 580-590 USD/t, podremos empezar a hablar de recuperación confirmada y no solamente de formación de suelo.
Visitas: 568